本洲财税|企业全生命周期的健康财税管家


Part.1财税观察
10月26日的申报期还没结束,11月1日的新规就已经接上来。《财政部 税务总局关于发布〈境内单位代扣代缴自然人增值税管理办法〉的公告》即将在11月1日开始实施,境内单位向境内自然人购买服务,应按规定代扣代缴增值税。购买哪些服务需要代扣代缴?税款怎么扣?什么时候申报?一文看懂高频问题!

一、哪些情形下,境内单位需要代扣代缴自然人的增值税?
境内自然人向境内单位提供研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服务这几类应税服务时,作为支付价款的境内单位就是扣缴义务人,需要按本办法代扣代缴增值税。
补充:互联网平台从业人员,如果平台企业按规定为从业人员做增值税代办申报的,不适用本办法。
二、扣缴增值税要怎么计算?
计算公式:应扣缴增值税 = 销售额 × 规定征收率如果自然人满足增值税优惠政策条件,需要主动把相关情况、资料告知付款的境内单位,扣缴义务人依据资料按政策计算税款。
三、是不是只要向自然人付款就一定要代扣增值税?
不是。针对同一单位的每次(日)交易,销售额达到按次纳税起征点,才需要在支付价款时代扣增值税。
两种情况无需代扣:①该笔交易自然人已经自行缴纳过增值税;②当次(日)销售额未达按次起征点、适用免税政策。提示:扣缴义务人要按规定做扣缴申报。
四、除增值税外,还要扣缴其他税费吗?税款什么时间申报缴纳?
扣缴增值税的同时,需要一并扣缴对应的附加税费。
申报期限:扣缴义务人解缴税款的计税期间为一个月,应当自发生应税交易次月1日起的15日内,向主管税务机关完成扣缴申报、缴纳税款。
五、已经代扣增值税之后,自然人要怎么代开发票?没开票怎么办?
已按照本办法规定扣缴增值税的应税交易,自然人申请代开发票时无需再次缴纳税款;自然人未申请代开发票的,扣缴义务人可以向自然人发起开票提醒,由自然人确认后向主管税务机关申请代开发票。
六、发生销售折让、业务中止、退款,已经扣缴的增值税怎么处理?
交易发生折让、中止或者退回,造成应扣缴增值税金额变动,扣缴义务人应当更正扣缴当期的扣缴申报。
七、申报数据、身份信息出错,扣缴义务人或者自然人该怎么处理?
扣缴义务人:必须依据自然人提供真实资料算税、申报,不得擅自修改信息。发现自然人提供信息不实,对方拒绝修改的,要向主管税务机关报告。
自然人:发现扣缴义务人扣缴申报的个人信息、支付价款、扣缴税款等信息与实际情况不符的,有权要求扣缴义务人更正。扣缴义务人拒绝更正的,自然人应当报告扣缴义务人的主管税务机关,主管税务机关应当及时处理。
八、扣缴义务人如果存在违规行为,会有什么后果?
出现应扣未扣税款、不按期申报、少缴已扣税款、冒用借用他人身份等违规行为,税务机关将按照《中华人民共和国税收征收管理法》及相关法规进行处理。
九、政策什么时候开始执行?过渡期业务怎么纳税?
本办法自2026年11月1日起施行。2026年1月1日至10月31日期间,自然人发生的符合规定的应税交易,由自然人按照《中华人民共和国增值税法实施条例》第四十四条规定自行申报纳税。
综合上述问答可得,面对新规的关键核心在于——扣缴不是申报期里补做的功课,而是每一笔付款出去之前的判断题。判断做在付款前,申报才不会变成补申报;资料收在合同里,税额才不会算成争议。
Part.2健康财税就找本洲
对于新规的认识和了解齐全后,落到企业实践中便需要有人来执行。范围靠合作方清单确认,优惠靠资料支撑,申报靠台账接续,发票与更正靠人跟。这些动作分散在业务、采购、财务之间,任何一环断开,问题都会在申报期集中显现。

本洲财税集团自2003年深耕福建,已在泉州、厦门、漳州、福州布局13家分公司,由300余个专业团队持续服务各类经营主体,依托行业首创全方位健康财税管理体系——以财税风险前置化、合规纳税常态化、健康财税持久化为准则,把合规从“事后补救”变为“日常机制”。
针对这一服务理念,本洲推出了“3V1”陪伴式财税健康管家服务,以组织化交付保障服务质量。
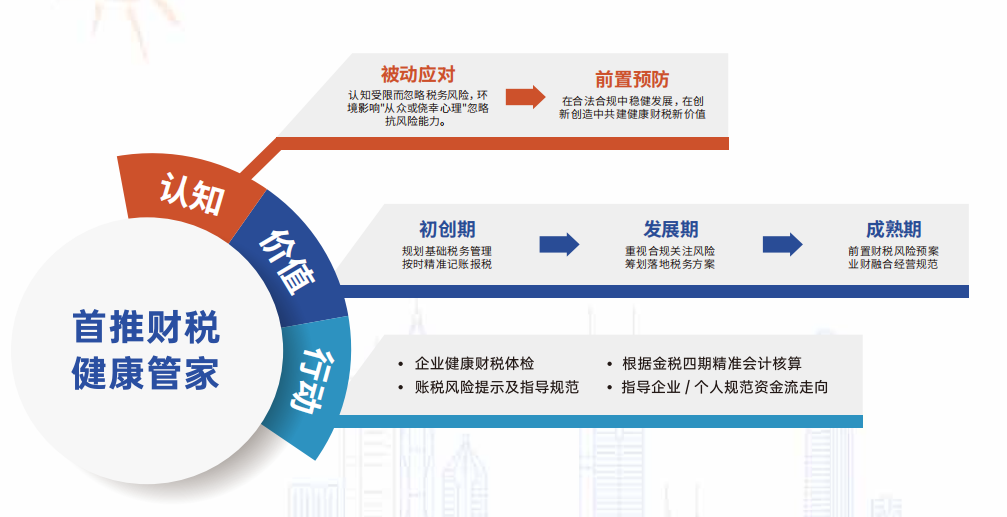
在实际服务中,财税健康管家负责梳理个人合作方,把身份、服务类别、金额构成与优惠资料一次问清,形成随时可查的清单。资深账务会计负责算税与入账,按销售额和规定征收率计算应扣税额,连同附加税费记入台账,折让、中止、退回时对应到原扣缴期。经理级负责人负责申报前复核,信息存在争议的,向主管税务机关确认后再报。
申报完成之后自然人未申请代开发票的这一项往往容易被忽视,此时健康财税管家便会进行开票提醒,避免款已付、税已扣、票迟迟不开的情况。配合24小时紧急响应与三级质量管控,错误率控制在千分之一以内。
围绕企业所处阶段不同,本洲财税推出四大服务包,涵盖企业全生命周期,可依据企业规模与合规需求灵活组合:

A.创业省心服务包|小微主体的合规起跑线
针对没有专人管财务、由创始人自己兼顾记账报税的小微主体,全税种申报与社保协办一站式托管,把合规的第一步走稳。第一年把合规跑顺。含全税种申报、社保办理、税务协查,每年1次评估报告。
B.精准账税服务包|账、税、票归位的日常保障
针对已经在做生意、但账还没理顺、票和账经常对不上的小规模纳税人,全盘账务梳理与发票合规管控同步落地,并按实际经营节奏做好防升一般纳税人辅导。每一笔经营数据都有据可依。含全盘账务、发票代开与管控、税务协查,每年1次评估报告。
C.经营无忧服务包|常规一般纳税人的风险屏障
针对已进入一般纳税人节奏、需要持续预警与合规降本的企业,账税代办、发票合规管控与资深顾问支持一并配置,进销项变动、上下游往来与申报口径调整都能提前解读。把问题挡在申报期之前。每年2次评估报告,配合季度巡检同步跟进。
D.“健康财税”护航包|规上及高合规需求企业的防线
针对规模以上、业务链条复杂或对资金流合规有硬要求的企业,在经营无忧包基础上叠加账税风险预警、法人及股东资金流合规与财税健康管家专属服务,54项服务配合财赢小程序365天监测。健康状态随时看得见。季度评估报告跟踪变化。
扣缴改的是征管方式,企业要跟着改的是付款之前的那道判断。清单、资料、台账都理顺了,11月1日之后才不用一笔一笔补。
健康财税,就找本洲。
常见问答
问:11月1日起哪些服务要由付款方代扣代缴增值税?
研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服务七类,对方是境内自然人、由作为购买方的境内单位支付价款的,付款方为扣缴义务人。平台已按规定代办申报的从业人员,不适用本办法。
问:是不是只要向自然人付款就要代扣?
不是。同一单位每次(日)交易销售额达到按次纳税起征点的,才需要在支付价款时代扣;自然人已自行缴纳增值税,或者当次(日)销售额未达起征点、适用免税的,不再代扣,但仍要按规定办理扣缴申报。
问:扣缴申报什么时候办、向哪里办?
计税期间为一个月,自发生应税交易次月1日起15日内,向主管税务机关办理扣缴申报并缴纳税款,附加税费一并扣缴。
问:已经扣缴增值税,自然人还要再缴一次税才能代开发票吗?
不需要。已按规定扣缴的应税交易,自然人申请代开发票时无需再次缴纳税款;未申请代开的,扣缴单位可以向自然人发起开票提醒。
问:泉州、厦门、漳州、福州的企业,11月之前要准备什么?
先建个人合作方清单,补上合同的扣缴条款,在付款审批中加入身份与服务类别的确认,再把扣缴台账与申报表对上。具体执行口径以主管税务机关的要求为准。

